개인사업자나 법인이 장기렌트카를 이용하면 월 렌트료와 유류비를 경비로 인정받아 종합소득세나 법인세를 줄일 수 있습니다. 다만 2026년부터 개인사업자 업무전용보험 미가입 페널티가 강화되고 법인 연두색 번호판 기준도 엄격해져, 계약 전 세법 한도부터 정확히 짚어야 합니다.
1. 운행일지 없어도 연 1,500만 원, 감가상각 800만 원 구조
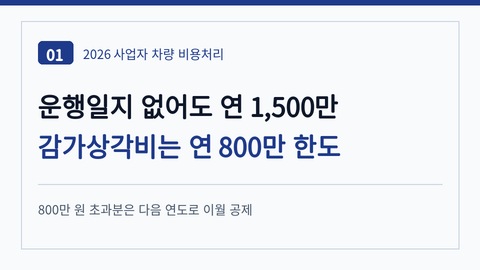
법인 및 복식부기의무 개인사업자는 운행기록부(차량일지)를 따로 쓰지 않아도 차량 1대당 연간 최대 1,500만 원(렌트료+유류비+수리비+통행료 합계)까지 업무용 비용으로 인정받습니다. 단, 그중 감가상각비에 해당하는 금액은 연간 800만 원 한도까지만 당해 연도에 공제되고, 초과분은 다음 해로 이월됩니다.
2. 장기렌트 vs 리스 vs 할부 감가상각비 인정 비율
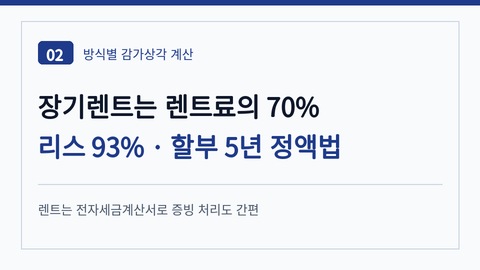
같은 월 납입금이라도 차량 도입 방식에 따라 세법상 감가상각비로 간주하는 비율이 다릅니다. 장기렌트는 월 렌트료 안에 보험료·정비비·자동차세가 들어 있어 렌트료의 70%만 감가상각비로 봅니다.
| 차량 도입 방식 | 감가상각비 인정 비율 | 증빙 및 경비처리 편의 |
|---|---|---|
| 신차 장기렌트 | 연간 렌트료의 70% | 월 1회 전자세금계산서 발행(간편) |
| 운용 오토리스 | 리스료(보험·세금 제외)의 93% | 일반 계산서 발행(별도 관리 필요) |
| 직접 구매(할부) | 취득가액 5년 정액 상각(연 20%) | 보험·세금·이자 영수증 개별 정리 |
3. 2026년 달라진 업무전용보험·법인 연두색 번호판
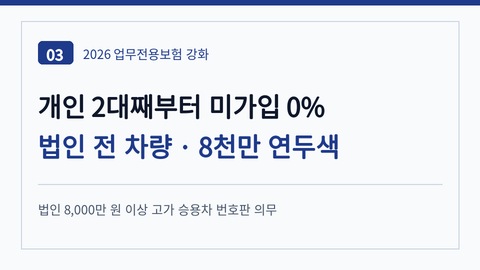
가장 놓치기 쉬운 부분은 업무전용자동차보험(임직원 운전자 한정 특약)입니다. 법인은 보유·임차 전 차량에 의무 가입해야 하고, 복식부기의무 개인사업자도 2대째 차량부터는 2026년부터 미가입 시 비용을 단 1원도 인정받지 못합니다(기존 50%→0% 축소).
또한 법인이 2024년 1월 이후 1년 이상 장기렌트로 출고가 8,000만 원 이상 승용차를 계약할 때는 반드시 연두색 번호판을 달아야 비용 처리가 가능하며, 개인사업자는 연두색 번호판 의무 대상에서 제외됩니다.
4. 부가세 10% 환급 + 1,500만 원 한도 예외 차종
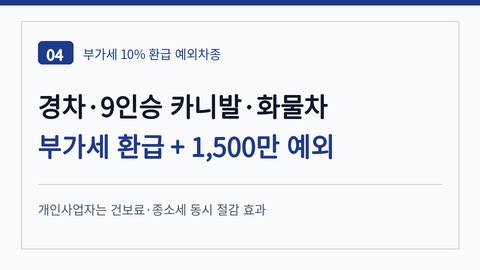
일반 승용차는 장기렌트를 해도 부가가치세 10% 매입세액 공제가 불가능합니다. 반면 아래 3가지 차종은 월 렌트료·유류비의 부가세 10%를 전액 환급받을 수 있고, 연 1,500만 원 한도 제한에서도 자유롭습니다.
| 부가세 환급 차종 | 대표 모델 및 세금 혜택 |
|---|---|
| 경차 (1,000cc 미만) | 캐스퍼·레이·모닝 — 월 렌트료 부가세 10% 환급 + 한도 제한 없음 |
| 9인승 이상 승합차 | 카니발 9인승·스타리아 — 사업자 부가세 10% 환급 + 비용 전액 인정 |
| 화물·픽업트럭 | 포터·봉고·렉스턴 스포츠 — 부가세 10% 환급 가능 |
5. 사업자 계약 전 최종 체크리스트
연간 렌트료가 약 1,142만 원(월 약 95만 원) 이하라면 70%가 800만 원 이하라 이월 없이 그해 전액 비용 처리가 끝납니다. 또한 개인사업자는 지역가입자 건강보험료 산정 시 본인 소유 차량은 재산 점수로 잡히지만 장기렌트 차량은 렌트사 명의라 건보료 인상 없이 절세 효과를 볼 수 있습니다.